央行雖已放寬第二戶房貸成數,但銀行實際願意「貸多少」仍是關鍵,近期不少購屋人申辦房貸時,仍碰上額度有限、審核時間拉長,甚至暫緩收件等情況,政策雖然鬆綁,房貸排撥壓力卻未立即消失,「最高可以貸多少」與「最後實際拿到多少」之間,仍有一段距離。
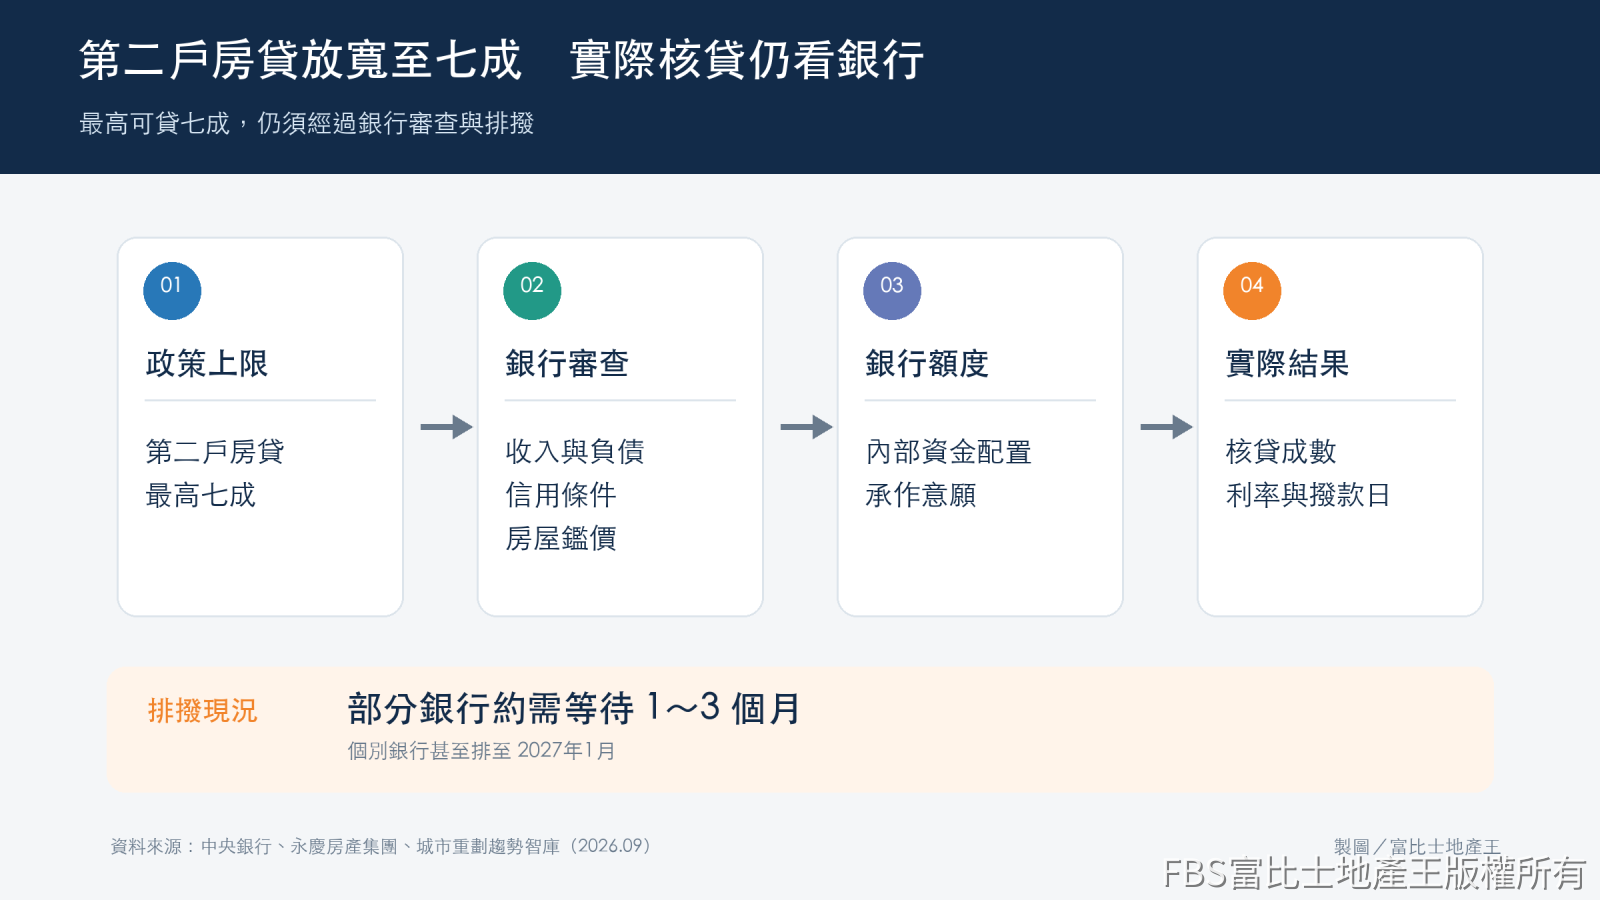
央行日前將自然人第二戶購屋貸款最高成數由六成提高至七成,並刪除購地貸款須切結於一定期間內動工的規定,城市重劃趨勢智庫分析,這次調整可減輕部分換屋及自住需求者的自備款壓力,但七成只是政策上限,實際核貸結果仍取決於借款人條件、房屋鑑價及銀行額度。
城市重劃趨勢中心執行長柯昇沛表示,央行打開第一道門,不代表房貸資金就能立即到位,對購屋人而言,真正重要的不是最高可以貸幾成,而是銀行最後核准幾成,以及何時完成撥款。
御國地政士聯合事務所所長廖國甫分析,央行這次雖釋出善意,但並未調降存款準備率,整體信用環境仍偏緊。部分銀行已有排隊撥款或暫停收件情況,加上資金成本反映在房貸利率上,首購利率約從2.6%起跳,因此「放寬不代表銀行有額度」。
不過,他認為央行至少已釋出善意。在房市築底階段,對資金條件充足的買方而言,可能是值得觀察的進場時機。
永慶房產集團表示,在新屋交屋潮及銀行房貸額度控管下,部分公股與民營銀行的房貸審核、排撥時間約需1至3個月,個別銀行甚至已排到2027年1月。部分銀行也優先承作建商分戶貸款或高資產客戶,使一般首購及第二戶申貸人的選擇更為有限。
柯昇沛指出,過去購屋人申請房貸,主要比較各家銀行的利率;現在首先要問的,卻是銀行是否願意收件及承作。當銀行與壽險公司都出現排撥壓力,市場也會從利率競爭轉為額度競爭。
近4,000萬元住宅 建商配合銀行核貸八成
近期完成交屋的楊小姐便碰到明顯落差,她購買的住宅總價接近4,000萬元,此案並非第二戶貸款,原本相當擔心銀行額度及撥款問題,最後透過建商配合的銀行,取得八成貸款、約2.6%起的利率,另有兩年寬限期。
楊小姐表示,自己的財務狀況及存款條件不錯,但平時往來且具有VIP身分的銀行,卻無法提供同樣方案,最後反而由建商配合銀行順利承作。
業界分析,建商配合銀行通常較熟悉建案條件、鑑價及分戶貸款流程,也可能事先安排承作額度;一般往來銀行即使將客戶列為VIP,仍會依內部額度與授信標準決定是否核貸。
楊小姐的案例反映目前銀行之間的房貸額度及承作意願存在明顯差異,對購屋人而言,個人財務條件固然重要,銀行是否有額度、是否熟悉建案,以及能否配合交屋時程,同樣會影響最後的核貸結果。
城市重劃趨勢智庫認為,房價已不是影響交易的唯一因素。銀行鑑價多少、核准多少貸款,以及資金能否在交屋前到位,都會直接左右買方的出價能力。
在企業融資、信用貸款及其他金融資產可能提供較高收益的情況下,期限長、利差相對有限的住宅房貸,未必是金融機構優先配置資金的項目。房貸市場目前面對的問題,與其說是完全沒錢,更接近資金分配不均。
柯昇沛表示,央行放寬一成貸款,不代表市場就會立即增加一成資金。真正影響房市的關鍵,是銀行願不願意貸、何時撥款,以及資金能否流向真正有需求的購屋人。